sobota, 28 lutego 2015

Wynik finansowy.


1.1   Pojęcie „Wyniku finansowego”
1.2   Podatek dochodowy od osób prawnych (CIT)
1.3   Ustalanie wyniku finansowego metodą księgową:
a)      WARIANT  PORÓWNAWCZY 
b)      WARIANT KALKULACYJNY

1.1   „Wynik finansowy” to wyrażony w mierniku pieniężnym rezultat (efekt) działalności jednostki gospodarczej za pewien okres. Jego wielkość jest zależna od osiągniętych przez jednostkę przychodów i poniesionych kosztów. Może być:
-dodatni (zysk) – przychody są większe niż poniesione koszty,
-ujemny (strata)- przychody są mniejsze od poniesionych kosztów. 

Dodatni wynik finansowy może występować w dwóch postaciach, czyli zysku brutto i zysku netto.
Zysk netto otrzymujemy w skutek odjęcia od zysku brutto podatku dochodowego od osób prawnych (CIT).

Wynik finansowy może być ustalany metodą statystyczną i księgową.
Metoda statystyczna polega na ustaleniu wyniku dla celów podatkowych na koniec okresu sprawozdawczego miesiąca.
Metoda księgowa polega na ustaleniu wyniku na dzień zamknięcia kont na wynik finansowy.


1.2   Podatek dochodowy od osób prawnych (CIT)

CIT – (Corporate Income Tax), podatek dochodowy od osób prawnych; podatek odprowadzany od dochodów spółek i innych osób prawnych, czyli jednostek organizacyjnych, posiadających osobowość prawną której przysługuje zdolność prawna i zdolność do czynności prawnych. CIT jest rodzajem podatku bezpośredniego.
Opodatkowanie dochodów osób prawnych podatkiem CIT, wynika z ustawy z dnia 15 lutego 1992 roku o podatku dochodowym od osób prawnych (Dz. U. z 2011 r. Nr 74, poz. 397 ze zm.). Jednak przepisów tej ustawy nie stosuje się do podmiotów uzyskujących przychody z następujących rodzajów działalności:
-działalności rolniczej, z wyjątkiem działów specjalnych produkcji rolnej, chyba że ustalenie przychodów jest wymagane dla celów określenia dochodów wolnych od podatku dochodowego,
-z gospodarki leśnej w rozumieniu ustawy o lasach,
-czynności, które nie mogą być przedmiotem prawnie skutecznej umowy,
-przychodów uzyskiwanych przez przedsiębiorców żeglugowych, opodatkowanych podatkiem tonażowym.
Stawka podatku CIT w Polsce  to 19%. 


1.3   Ustalanie wyniku finansowego metodą księgową.

WARIANT PORÓWNAWCZY mogą stosować jednostki, które ewidencjonują koszty tylko w zespole 4 lub w 4 i 5. W wariancie porównawczym na konto „Wynik finansowy” przenoszone są koszty rodzajowe. W związku z tym, że koszty rodzajowe nie zawsze są równe kosztowi sprzedanych wyrobów gotowych musimy je skorygować o tzw. zmianę stanu produktów. W kolejnym kroku na konto  „Wynik finansowy” przenosimy przychody np. ze sprzedaży, finansowe,operacyjne… i odpowiadające im koszty.


1-PK- przeksięgowanie kosztu sprzedanych wyrobów gotowych na „Rozliczenie kosztów” [ustalenie zmiany stanu produktów],

2-PK- przeksięgowanie zmiany stanu produktów na wynik finansowy:
a)zmniejszenie : KOSZTY RODZAJOWE < KOSZT SPRZ.WYR.GOT 
b)zwiększenie:  KOSZTY RODZAJOWE > KOSZT SPRZ.WYR.GOT 

CENNA RADA:
Warto zapamiętać, że jeżeli na koncie „Rozliczenie kosztów” występuje:
-saldo końcowe KREDYTOWE, wówczas mamy do czynienia ze ZWIĘKSZENIEM stanu produktów,
-saldo końcowe DEBETOWE, wówczas mamy do czynienia ze ZMNIEJSZENIEM stanu produktów.


PRZYKŁAD:
W jednostce produkcyjnej koszt sprzedanych wyrobów gotowych wynosi 80 000 zł, koszty rodzajowe 82 000 zł. Oblicz i zaksięguj zmianę stanu produktów. 


1.PK- przeksięgowanie kosztu sprzedanych wyrobów gotowych na „Rozliczenie kosztów”.
Ustalenie zmiany stanu produktów:  82 000 – 80 000 = 2 000
Komentarz: Koszty rodzajowe są większe od kosztów sprzedanych WG więc mamy do czynienia ze zwiększeniem.
2.PK – przeksięgowanie zwiększenia stanu produktów na Wynik finansowy.

METODA KALKULACYJNA- w tym wariancie koszty rodzajowe przeksięgowuje się na stronę Dt konta „Rozliczenie kosztów”. Następnie na konto „Wynik finansowy” przenosimy koszty i przychody. 


PRZYKŁAD:

Przedsiębiorstwo produkcyjne VERDUM Sp z o.o. wykazuje na kontach wynikowych na dzień 31.12.2012r. następujące obroty:
-podatek dochodowy zapłacony zaliczkowo w środku roku 5 461 zł,
-zużycie materiałów i energii 24 700 zł,
-amortyzacja 4 100 zł,
-usługi obce 3 600 zł,
-wynagrodzenia 19 200 zł,
-ubezpieczenia społeczne i inne świadczenia 4 000 zł,
-podatki i opłaty 700 zł,
-pozostałe koszty rodzajowe 300 zł,
-pozostałe koszty operacyjne 1 200 zł,
-wartość sprzedanych materiałów w cenie zakupu 420 zł,
-koszty finansowe 350 zł,
-straty nadzwyczajne 200 zł,
-przychody ze sprzedaży wyrobów gotowych 82 900 zł,
-pozostałe przychody operacyjne 2 700 zł,
-przychody ze sprzedaży materiałów 470 zł,
-przychody finansowe 1 510 zł,
-zyski nadzwyczajne 100 zł,
-koszt sprzedanych wyrobów gotowych 48 000 zł,

POLECENIE:
Ustal wynik finansowy metodą księgową w wariancie kalkulacyjnym.
 
 ROZWIĄZANIE:


 Dla celów podatkowych wynik finansowy jest sporządzany metodą statystyczną, wygląda to w następujący sposób. 


Materiały uzupełniające:


niedziela, 25 stycznia 2015

Rodzina w podatku dochodowym od osób fizycznych : wspólne opodatkowanie małżonków.


Decyzja o rozliczeniu podatku wspólnie z małżonkiem powinna zostać podjęta po przeanalizowaniu składowych podatku i ocenie czy skorzystamy na zastosowaniu tej preferencji podatkowej czy też nie. Zasada jest prosta: na tej formie opodatkowania skorzystamy wówczas, gdy jeden z małżonków osiągnął dochody powodujące zmianę skali opodatkowania z 18% do 32%.
Skala podatkowa w tym przypadku jest taka sama jak w rozliczeniu osoby indywidualnej:


Obliczenie podatku w przypadku rozliczenia małżonków:
- Należy ustalić dochód każdego małżonka (najczęściej kwoty brane są z deklaracji PIT-11),
- Sumujemy dochody małżonków,
- Sumę dochodów dzielimy przez 2 otrzymując w ten sposób podstawę opodatkowania,
- Obliczamy podatek wg. obowiązującej skali podatkowej,
- Wyliczony podatek mnożymy przez 2.
W ten sposób otrzymujemy ostateczną kwotę podatku, który musimy uiścić na konto US.

PRZYKŁAD: 

W 2014r. dochód żony wyniósł 98 400 zł, a dochód męża, który objął funkcje wychowawcze i opiekował się dziećmi 17 300 zł. Czy małżonkowie powinni rozliczyć się łącznie czy każdy z nich oddzielnie? 

- Sprawdzamy opodatkowanie indywidualne:
ŻONA:  14 839, 02 zł + [ (98 400 zł – 85 528) x 0,32 ] = 18 958,06 zł  = 18 958 zł
MĄŻ : 17 300 zł x 0,18 – 556,02 zł =  2 557,98 zł = 2 558 zł 

ŁĄCZNY PODATEK MAŁŻONKÓW ROZLICZAJĄCYCH SIĘ INDYWIDUALNIE:
 18 958zł + 2 558 zł = 21 516  zł 

- Sprawdzamy opodatkowanie wspólne: 

Obliczamy sumę dochodów:  98 400 zł + 17 300 zł = 115 700 zł
Podstawa opodatkowania: 115 700 zł : 2 =  57 850 zł
Obliczamy podatek według skali:  57 850 zł x 0,18 – 556,02 zł = 9 856, 98 zł
Kwota do zapłaty: 9 856,98 zł x 2 = 19 713, 96 zł = 19 714 zł

Oszczędność przy wyborze opodatkowania wspólnego:
21 516  zł - 19 714 zł =  1 802 zł !!!!

Po analizie powyższego przykładu widać, że wybór sposobu opodatkowania może się przełożyć na nasze oszczędności. Kwota 1 802 zł to całkiem spora suma, która na pewno można wykorzystać w ciekawszy sposób niż oddając ją fiskusowi. 

Jak to w polskim prawie bywa ta preferencja nie jest skierowana do wszystkich małżonków. Chcąc rozliczyć się wspólnie należy spełnić poniższe warunki: 

- należy pozostawać przez cały rok w ustroju wspólności majątkowej,
- należy złożyć oświadczenie o wyborze wspólnej formy opodatkowania ( zaznaczenie pola na formularzu PIT),
- należy pozostawać przez cały rok w związku małżeńskim: oznacza to, że osoby zawierające związek małżeński w trakcie roku nie mogą złożyć wspólnego zeznania podatkowego. Ponadto, separacja czy rozwód uniemożliwiają opodatkowanie łączne.
Łączne rozliczenie może złożyć jednak podatnik, który zawarł związek małżeński przed rozpoczęciem roku podatkowego, a jego małżonek zmarł w trakcie roku podatkowego lub który pozostawał w związku małżeńskim przez cały rok podatkowy, a jego małżonek zmarł po upływie roku podatkowego przed złożeniem zeznania podatkowego. W powyższych przypadkach podatnik taki w tym roku podatkowym nie rozliczy się jednak dodatkowo jako osoba samotnie wychowująca dzieci.
- podatnik  nie może korzystać z opodatkowania liniowego, ryczałtem (oprócz najmu prywatnego), kartą podatkową, podatkiem tonażowym.
Materiał opracowany na podstawie strony: www.pit.pl

sobota, 27 grudnia 2014

sobota, 13 grudnia 2014

Podzielność pozioma kont- konta analityczne.

Często informacje uzyskiwane z zapisów prowadzonych na kontach syntetycznych okazują się niewystarczające do podjęcia odpowiednich decyzji. W związku z powyższym podmioty gospodarcze dążą do ich uszczegółowienia poprzez rekonstrukcję konta w celu uzupełnienia go innymi kontami.

Wyróżnić możemy tutaj dwa rodzaje podzielności kont:
- poziomą,
- pionową.

Dziś przybliżę Wam podzielność poziomą kont. 

Podzielność pozioma konta- uszczegółowienie przedmiotu ewidencji gospodarczej i przeznaczenia dla każdego wyodrębnionego tą drogą składnika oddzielonego konta. Prostszym językiem: konta dzielimy na syntetyczne (zbiorowe) i konta analityczne, które powstają z podziału.

Zgodnie z zapisem Ustawy o rachunkowości (Art. 17 ust. 1) możliwe są tutaj następujące warianty:

a) konto dzielone (syntetyczne) funkcjonuje bez zmian, a obok niego istnieją konta powstałe z podziału, czyli konta analityczne, które działają równolegle do konta syntetycznego.

b) konto dzielone (syntetyczne) zanika, a funkcjonują tylko konta analityczne, powstałe z podziału.

Ustawa o rachunkowości wskazuje konta, do których należy stosować poziomą podzielność kont (analitykę). Tymi kontami są:

- środki trwałe,
- środki trwałe w budowie,
- wartości niematerialne i prawne oraz dokonywane od w/w kont odpisy amortyzacyjne,
- rozrachunki z odbiorcami i dostawcami,
- rozrachunki z tytułu wynagrodzeń,
- materiały,
- towary.
- konta kosztów oraz przychodów.

Konta analityczne mają charakter ksiąg pomocniczych i służą jednostce do uzyskania kompleksowej informacji nt. kształtowania poszczególnych pozycji zestawienia obrotów i sald. Innymi słowy- konta analityczne służą do rozwinięcia obrotów i sald danego konta syntetycznego.

Schemat funkcjonowania kont analitycznych na przykładzie konta "Rozrachunki z odbiorcami i dostawcami"


Przykład:

W Przedsiębiorstwie Handlowo-Usługowym "Oleksandra" Sp z o.o. należności i zobowiązania w bilansie na dzień 31.12.2013r. kształtowały się następująco:
- wartość należności 550 000 zł
- wartość zobowiązań 420 000 zł
Na wartość należności składały się:
- należności od PHU "Feniks" - 150 000 zł
- należności od PP "Gutek" - 120 000 zł
- należności od firmy "Belfer" - 90 000 zł
- należności od PHU "Onezis" - 190 000 zł
Na wartość zobowiązań składały się:
- zobowiązania wobec spółki z o.o. "Promed" - 120 000 zł
- zobowiązania wobec PHU "Papierek" 170 000 zł
- zobowiązania wobec PHU "Błysk" 130 000 zł
W styczniu w jednostce miały miejsce następujące operacje gospodarcze:
1. Wpływ należności od PHU "Feniks"
2. Spłata zobowiązania wobec PHU "Błysk"
3. Wpływ należności od PHU "Onezis"
4. Spłata zobowiązania wobec PHU "Papierek"

POLECENIE:
1. Otwórz  stanami początkowymi konta syntetyczne ( Rozrachunki z odbiorcami i dostawcami oraz Rachunek bieżący).
2. Otwórz stanami początkowymi konta analityczne.
3. Zaksięguj wyżej podane operacje gospodarcze z uwzględnieniem kont analitycznych do konta "Rozrachunki z odbiorcami i dostawcami".
4. Podaj stan należności i zobowiązań po dokonaniu księgowań z polecenia 3.

ROZWIĄZANIE:

Zaczynamy od kont syntetycznych. Na początek otwórzmy konto "Rozrachunki z odbiorcami i dostawcami". Jak już Wiecie (mam nadzieję :) ) Należności, czyli to co "inni są nam dłużni" księgujemy po stronie Dt (Wn) konta "Rozrachunki z odbiorcami i dostawcami". Z kolei zobowiązania, czyli to co my "jesteśmy dłużni innym" księgujemy po stronie Ct (Ma) konta "Rozrachunki z odbiorcami i dostawcami". W związku z powyższym mamy zapis.


Na koncie Rachunek bieżący nie mamy stanu początkowego dlatego zajmiemy się nim w późniejszym etapie rozwiązywania zadania.

Kolejnym krokiem jest otwarcie kont analitycznych. Na początek konta dotyczące należności. Po jakiej stronie księgujemy saldo początkowe (bilans otwarcie)? Oczywiście, że po debetowej :)

Otrzymujemy zapis:

Pora na konta zobowiązań. Stany początkowe wędrują na stronę kredytową.
Otrzymujemy zapis:


Teraz pora na księgowania:
1. Dt "Rachunek bieżący"
    Ct "Rozrachunki z odbiorcami i dostawcami" - konto syntetyczne
    Ct "PHU FENIKS" 
kwota: 150 000 zł

2. Ct "Rachunek bieżący" 
    Dt "Rozrachunki z odbiorcami i dostawcami" - konto syntetyczne
    Dt "PHU BŁYSK"
kwota: 130 000 zł

3. Dt "Rachunek bieżący"
    Ct "Rozrachunki z odbiorcami i dostawcami" - konto syntetyczne
    Ct "PHU Onezis"
kwota:  190 000 zł 

4. Ct "Rachunek bieżący"
    Dt "Rozrachunki z odbiorcami i dostawcami"
    Dt "PHU PAPIEREK" 
kwota: 170 000 zł 

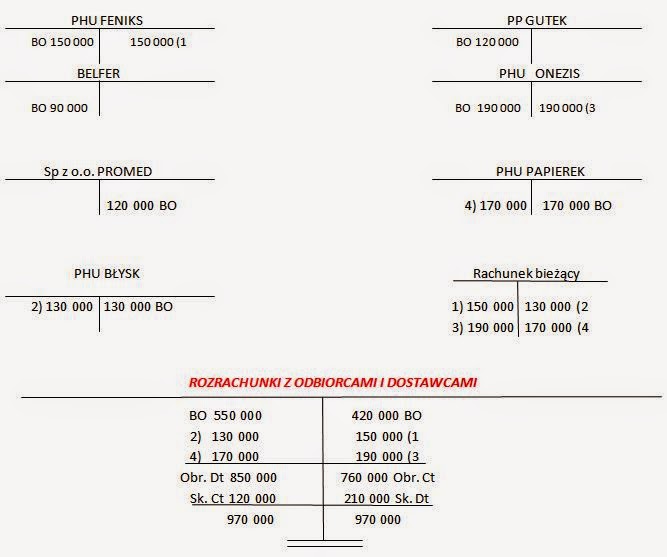
Po dokonaniu w/w księgowań zapis na kontach teowych powinien być następujący:


UWAGA!

Suma sald debetowych kont analitycznych należności odpowiada saldu debetowemu konta syntetycznego „Rozrachunki z odbiorcami i dostawcami”, czyli:

Saldo Dt konta „GUTEK” + Sk. Dt „Belfer”  = 120 000 +90 000 = 210 000

Suma sald kredytowych kont analitycznych zobowiązań odpowiada saldu kredytowemu konta syntetycznego „Rozrachunki z odbiorcami i dostawcami”, czyli:

Sk. Ct konta „Promed” =120 000 


KOMENTARZ:

Saldo końcowe Dt konta „Rozrachunki z odbiorcami i dostawcami” mówi nam o kwocie należności od odbiorców. W naszym przypadku kontrahenci są nam winni 210 000 zł. Z kolei saldo końcowe Ct mówi nam o kwocie zobowiązań wobec dostawców i w naszym przypadku jest to kwota 120 000 zł .

Materiał opracowany na podstawie: A. Dyduch, M. Sierpińska, Z. Wilimowska "Finanse i rachunkowość" s. 48-52, PWE, Warszawa 2013.